Esquema conceitual · não é série histórica
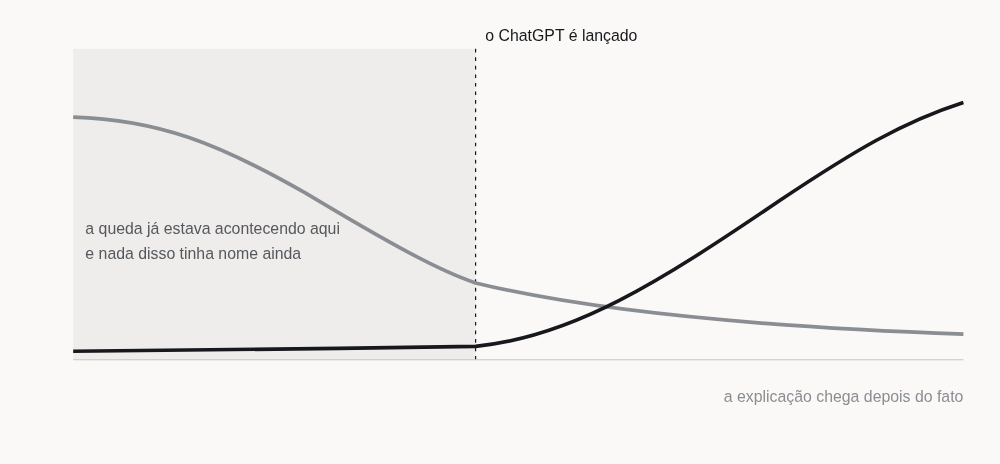
Vagas abertas em ocupações expostas / Menções a IA na comunicação das empresas
Esquema para mostrar a defasagem entre os dois movimentos, não uma medição. As duas séries vêm de estudos distintos, citados no texto, e não são comparáveis entre si na mesma escala.
Virou rotina. A empresa anuncia reestruturação, o comunicado cita ganho de eficiência com inteligência artificial, o mercado entende e o assunto se encerra. A frase funciona tão bem que ninguém pergunta a coisa mais óbvia: qual ganho, medido onde, por qual indicador.
Os números de corte com motivo declarado mostram a velocidade da mudança de discurso. Em 2025, de 1.206.374 cortes anunciados nos Estados Unidos, 54.836 foram atribuídos a inteligência artificial, cerca de 4,5% do total. Nos nove primeiros meses de 2026, a IA responde por 120.136 de 573.195 anúncios, algo próximo de 21%, e passou a ser o motivo líder do ano.
Antes de qualquer interpretação, o que esse dado é: motivo declarado pela empresa, não causa verificada. E são anúncios, não desligamentos. Guarde isso, porque o salto de 4,5% para 21% em doze meses pode ser mudança de causa ou pode ser mudança de vocabulário. Em 2022, dizer "contratei demais" era aceitável. Em 2026, dizer "inteligência artificial" sinaliza outra coisa.
A queda começou antes da tecnologia
Aqui está o achado que reorganiza o assunto. Analisando abertura de vagas por ocupação, pesquisadores encontraram que a retração nas ocupações mais expostas à inteligência artificial atingiu o pico entre março e abril de 2022. O ChatGPT foi lançado em novembro daquele ano.
Oito meses de diferença. O movimento que a IA supostamente causou já estava em curso antes de a ferramenta existir, e tem explicações mais prosaicas: contratação excessiva em 2021 e 2022, juros subindo, margem sob pressão.
Isso não prova que a IA não corta emprego nenhum. Prova outra coisa, mais específica e mais útil para quem senta em conselho: parte relevante do que hoje é atribuído à IA tem data anterior a ela.
E existe um incentivo documentado para a atribuição. Num estudo com 721 empresas e 20.135 observações entre 2016 e 2024, falar de IA produz reação positiva de curto prazo no preço da ação, seguida de reversão negativa e estatisticamente significativa em doze meses. O prêmio existe. Ele tem prazo de validade.
O ganho existe, e ainda não é a IA que o explica
Preciso conceder uma coisa que quase virou erro neste texto. A produtividade americana acelerou: o ciclo atual roda perto de 2,1% ao ano contra 1,5% no ciclo anterior. Quem afirma que não houve ganho nenhum está errado, e perde o argumento na primeira contestação.
A pergunta correta não é se houve aceleração. É de onde ela veio. E a resposta vem de um banco central regional americano que foi olhar a produtividade setor a setor contra a adoção de IA: a relação entre as duas coisas é fraca, e a pegada agregada da IA ainda é limitada. Houve aceleração. A IA ainda não é o que a explica.
No nível micro, onde a medição é melhor, o quadro é ainda mais direto.
O que os usuários dizem economizar, e o que se mede depois
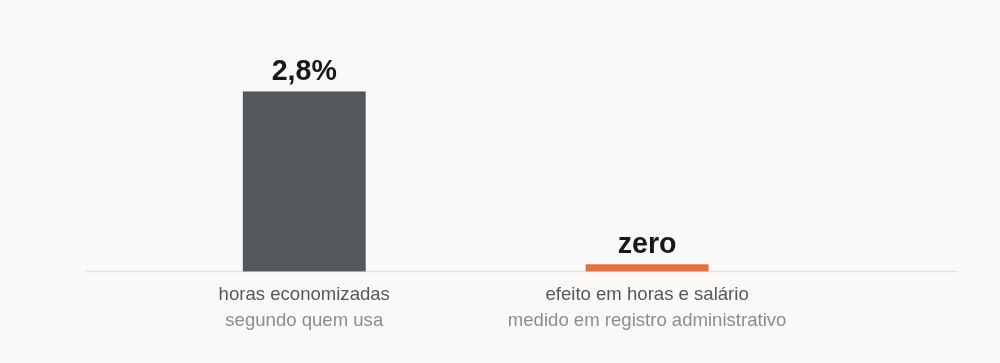
Humlum e Vestergaard, 2025: 25 mil trabalhadores, 7 mil locais de trabalho, 11 ocupações expostas, com dados administrativos dinamarqueses. O intervalo de confiança descarta efeitos maiores que 1%. Ressalva: janela de cerca de dezoito meses e país com alta proteção ao emprego.
Repare que as duas coisas convivem. O tempo é poupado na tarefa e não aparece em horas nem em remuneração. É o mesmo descompasso que aparece no agregado, visto de perto.
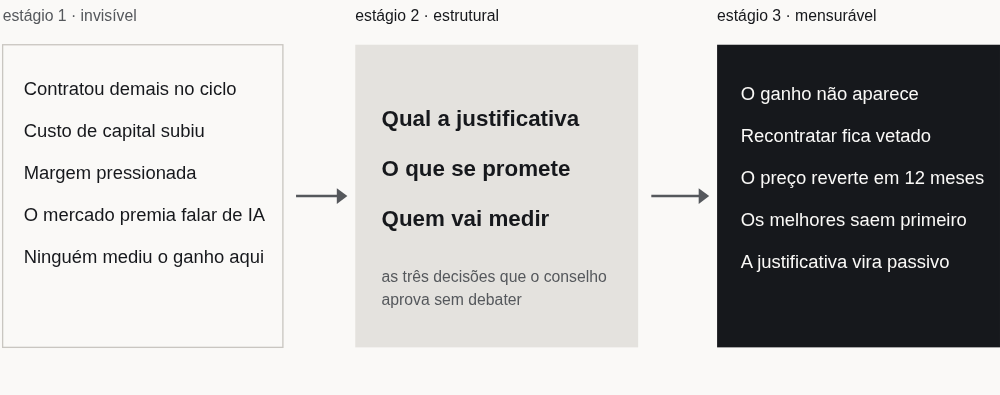
O item mais caro do estágio 3 é o segundo. Depois de anunciar que a IA tornou aquelas posições desnecessárias, recontratar vira admissão pública de erro. A empresa fica presa a uma decisão que a própria narrativa impede de corrigir.
Cortar sob pressão de margem é prerrogativa do conselho. Dizer que foi a inteligência artificial, sem ter medido o ganho na própria empresa, é outra coisa.
E o corte em si, entrega o que promete?
Supondo que a justificativa fosse verdadeira, restaria a segunda pergunta: reduzir quadro melhora o resultado? A literatura tem quatro décadas sobre isso e uma resposta desconfortável para os dois lados do debate.
Numa meta-análise com 110 estudos, 300 correlações e mais de 309 mil organizações, a correlação entre rotatividade e desempenho organizacional é de −0,15, e a redução de quadro é o tipo mais danoso, com −0,17, pior que a saída voluntária. É um efeito modesto, perto de 3% da variação, e não autoriza dizer que cortar destrói empresa.
O achado mais útil é condicional. Num estudo que controla desempenho anterior, o dano se concentra em indústrias intensivas em pesquisa e desenvolvimento, de alto crescimento e baixa intensidade de capital. Em português: onde o ativo da empresa são as pessoas, cortar custa mais. Onde o ativo é máquina, custa menos.
E existe o contraponto que impede este texto de virar panfleto. Num trabalho com as cem maiores industriais americanas ao longo de dezesseis anos, a redução de quadro funciona melhor quando há folga prévia alta, escopo amplo e execução proativa, em vez de reativa. Cortar bem existe. O que não existe é evidência de que cortar, em média, melhore desempenho financeiro.
Onde essa tese tem limite
Eu quase escrevi que não houve ganho de produtividade, e teria errado
A produtividade americana acelerou de forma visível no ciclo atual. A versão falsa da minha tese é "a IA não entregou nada". A versão que se sustenta é mais estreita e mais difícil de refutar: houve aceleração, e a atribuição dela à IA ainda não foi estabelecida. Quem for olhar a análise setorial vai encontrar relação fraca entre adoção de IA e ganho de produtividade, e uma pegada agregada descrita pelos próprios autores como limitada. Se eu tivesse escrito a versão forte, o primeiro leitor com acesso aos dados do escritório de estatísticas do trabalho teria derrubado o artigo inteiro.
O número mais citado deste assunto não tem método
A estimativa de que apenas 1% das demissões veio de ganho real de produtividade com IA é atraente, circula muito e eu não consegui localizar a metodologia em nenhum canal da casa que a publicou. Pior: a própria casa publicou números que não conversam entre si em diferentes materiais. Usei como ilustração, com rótulo, e ancorei o texto em outra coisa. Registro isso porque é exatamente o comportamento que este artigo cobra das empresas.
A literatura de corte de pessoal não identifica causa, e é anterior à IA
Empresas que cortam já estão indo mal, e quase nada dessa literatura resolve esse problema. Procurei estudo de redução de quadro com identificação causal crível, com variável instrumental, experimento ou descontinuidade, e não encontrei nenhum. A revisão mais citada do campo é narrativa, não meta-análise quantitativa, e os próprios autores sinalizam a fragilidade da base. Por isso a segunda metade deste texto só pode ser escrita na forma negativa: não há evidência de que cortar melhore desempenho em média. Não é o mesmo que dizer que cortar piora. E toda essa literatura testa um mundo em que a substituição tecnológica não era o que é hoje.
O alvo é a justificativa, não a decisão, e o que eu vendo
Este artigo não recomenda não cortar. Empresa sob pressão de margem corta, e isso é prerrogativa legítima de quem responde pelo capital. O que ele sustenta é mais estreito: atribuir publicamente o corte a um ganho de produtividade que não foi medido dentro da própria empresa cria uma expectativa que não se entrega, trava a reconstituição do quadro quando o ganho não vem, e tem reversão de preço documentada em doze meses. Declaro que presto serviço de estruturação, governança e desenvolvimento de lideranças, e que uma parte do que vendo é justamente a alternativa a cortar sem diagnóstico. É motivo suficiente para o leitor descontar o que leu, e foi por isso que coloquei as três concessões acima no corpo do texto.
Como transformar isso em rotina
Cinco perguntas de conselho. Nenhuma delas impede um corte. Todas tornam caro justificá-lo com algo que não aconteceu.
Peça a medição antes da justificativa
A pergunta cabe em dez segundos: qual foi o ganho de produtividade medido nesta empresa, antes do corte, e por qual indicador. Se a resposta for um estudo de terceiro sobre outra empresa, a justificativa não é de produtividade. É de margem, e isso também é uma resposta legítima.
Separe o motivo real do motivo comunicado
Os dois podem divergir por boas razões, mas a ata precisa registrar o primeiro. Se o conselho aprovar o corte entendendo que foi IA e a causa real for custo de capital, a decisão seguinte, sobre quando recontratar, será tomada com a premissa errada.
Proteja onde o capital humano é o ativo
O dano documentado se concentra em operações intensivas em desenvolvimento, de alto crescimento e baixa intensidade de capital. Corte linear por percentual trata essas áreas como todas as outras, e é ali que a conta aparece dois anos depois, em projeto que não sai.
Declare o prazo de verificação
Se a tese é que a ferramenta substitui a capacidade, escreva quando isso será conferido e com qual número. Um ano é razoável. Sem prazo declarado, nunca se descobre que a premissa era falsa, porque não existe momento marcado para olhar.
Trate a recontratação como parte do plano, não como derrota
Este é o item que mais custa e menos aparece. Uma justificativa pública forte demais transforma a correção de rumo em admissão de erro. Diga desde o início, para dentro e para fora, em que condição o quadro volta a crescer.
Nada disso defende a folga. Defende que a conta seja feita antes, e que a frase dita ao mercado seja a mesma frase que a empresa consegue sustentar daqui a um ano.
No último corte que sua empresa anunciou, qual foi o ganho de produtividade medido aqui dentro, e por qual indicador?
Fontes
- 01Challenger, Gray & Christmas. Job Cut Announcement Report, relatórios de dezembro de 2025 e de setembro de 2026. Em 2025: 54.836 de 1.206.374 cortes anunciados atribuídos a inteligência artificial, cerca de 4,5%. Nos nove primeiros meses de 2026: 120.136 de 573.195, cerca de 21%. Motivo declarado pela empresa, não causa verificada, e anúncio de corte, não desligamento efetivado.
- 02Iscenko e Millet. Economic Innovation Group, 2026. Análise de abertura de vagas por grau de exposição a inteligência artificial. A retração nas ocupações mais expostas atinge o pico entre março e abril de 2022, cerca de oito meses antes do lançamento do ChatGPT.
- 03Li. AI Washing, 2025. 721 empresas, 20.135 observações, 2016 a 2024. Reação positiva de curto prazo do preço da ação à menção de inteligência artificial, com reversão negativa e estatisticamente significativa em doze meses.
- 04Humlum e Vestergaard. Large Language Models, Small Labor Market Effects, NBER Working Paper 33777, 2025. 25 mil trabalhadores, 7 mil locais de trabalho, 11 ocupações expostas, com registros administrativos dinamarqueses. Economia de 2,8% das horas segundo os próprios usuários; efeito sobre horas trabalhadas e remuneração indistinguível de zero, com intervalo de confiança que descarta efeitos maiores que 1%. Janela de cerca de dezoito meses.
- 05Çakır Melek e Miller. Federal Reserve Bank of Kansas City, Economic Bulletin, 2026. Análise de produtividade por setor contra adoção de inteligência artificial: relação fraca e pegada agregada da IA ainda limitada. Dados de produtividade do ciclo atual e do anterior conforme o Bureau of Labor Statistics.
- 06Acemoglu. The Simple Macroeconomics of AI, NBER Working Paper 32487, 2024. Produtividade total dos fatores em dez anos: 0,66%, com teto próximo de 0,9% nas hipóteses mais agressivas. Calibração, não medição: o resultado é função das premissas de exposição de tarefas e de economia de custo por tarefa.
- 07Park e Shaw. Turnover rates and organizational performance: A meta-analysis, Journal of Applied Psychology, 2013. 110 estudos, 300 correlações, mais de 309 mil organizações. Correlação de −0,15 entre rotatividade e desempenho organizacional; redução de quadro com −0,17, o tipo mais danoso. Correlacional, sem identificação causal.
- 08Guthrie e Datta. Dumb and Dumber: The Impact of Downsizing on Firm Performance as Moderated by Industry Conditions, Organization Science, 2008, 19(1). Dano concentrado em indústrias intensivas em pesquisa e desenvolvimento, de alto crescimento e baixa intensidade de capital, com controle de desempenho anterior.
- 09Love e Nohria. Reducing slack: the performance consequences of downsizing by large industrial firms, Strategic Management Journal. Cem maiores industriais americanas, 1977 a 1993. A redução de quadro apresenta melhor resultado quando há folga prévia alta, escopo amplo e execução proativa em vez de reativa.
- 10Babina, Fedyk, He e Hodson. Artificial intelligence, firm growth, and product innovation, Journal of Financial Economics, 2024, 151. 1.993 empresas americanas de setores não ligados a tecnologia, 2010 a 2018. Um desvio-padrão a mais de profissionais de IA associado a 19,5% mais vendas, 22,3% mais valor de mercado e 18,1% mais emprego em oito anos. A janela termina antes dos modelos de linguagem.
- 11Smeets. Can firms oversee more workers with fewer managers?, IZA World of Labor. Revisão da literatura sobre amplitude de controle: quase não há evidência sobre as consequências da estrutura organizacional para a produtividade. Complemento em Wulf, Harvard Business School Working Paper 12-087, com mais de 300 firmas entre 1986 e 2006, indicando que empresas achatadas centralizaram a decisão no topo.
- 12Estimativa de casa de análise sobre a proporção de demissões decorrente de ganho de produtividade com inteligência artificial no primeiro semestre de 2025. Procurei a metodologia em quatro canais da própria casa e não a localizei: não há amostra, janela nem definição operacional publicadas, e os números divulgados em materiais diferentes não são consistentes entre si. Utilizada neste texto apenas como ilustração.
Sobre o autor
Escreve sobre gestão, cultura organizacional e o que acontece nas empresas antes de o problema virar número.
